
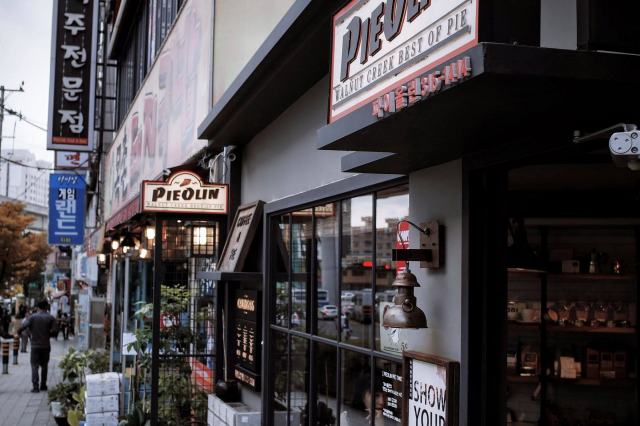
Enseigne, préenseigne ou dispositif publicitaire : tout support publicitaire fixe et visible d'une voie publique relève de la taxe locale sur la publicité extérieure (TLPE), devenue TPE au code des impositions en 2025. La taxe enseigne TLPE dépend de la délibération municipale, de la surface taxable et d'une déclaration en mairie, après l'autorisation préalable de pose.
Qu'est-ce que la TLPE et pourquoi touche-t-elle votre enseigne ?
La TLPE est une taxe locale facultative sur les supports publicitaires : chaque commune, ou l'EPCI compétent, décide par délibération de l'instaurer sur les enseignes, les préenseignes et les dispositifs d'affichage. Depuis le 1er janvier 2025, la taxe sur la publicité extérieure (TPE) relève du code des impositions sur les biens et services, article L454-40 et suivants. Mairies et formulaires parlent encore de TLPE : même taxe, même support taxable.
La taxe frappe tout support publicitaire qui remplit deux conditions cumulatives : il est fixe et il est visible d'une voie ouverte à la circulation publique. Peu importe qu'il soit posé sur un terrain privé ou sur le domaine public : si le support est visible depuis la rue, il entre dans le calcul. Un kakémono rentré chaque soir ou une affiche collée à l'intérieur d'une vitrine sans être lisible de l'extérieur échappent en principe à la taxe ; un caisson lumineux vissé en façade, non.
Le code de l'environnement, à l'article L581-3, distingue trois catégories de supports, que la taxe reprend :
- la publicité, ou dispositif publicitaire : toute inscription, forme ou image destinée à informer le public ou à attirer son attention, par exemple un panneau d'affichage de 4 x 3 ;
- l'enseigne : toute inscription, forme ou image apposée sur un immeuble et relative à une activité qui s'y exerce (lettres découpées, bandeau, drapeau perpendiculaire, totem sur le parking du magasin) ;
- la préenseigne : toute inscription, forme ou image qui indique la proximité d'un immeuble où s'exerce une activité déterminée, comme le panneau « à 300 m sur votre droite ».
Pour un commerçant, c'est donc d'abord l'enseigne qui est visée. Le redevable est l'exploitant du support : le commerçant pour ses enseignes et préenseignes, l'afficheur pour les dispositifs publicitaires qu'il loue. Si l'exploitant ne peut être identifié, le propriétaire du support, puis celui dont la publicité est faite, peuvent être recherchés. Les campagnes d'affichage achetées à un réseau relèvent d'une autre logique, celle de l'achat d'espace encadré par la loi Sapin et ses obligations pour l'annonceur.
Avant la pose : l'autorisation préalable de l'enseigne
La taxe arrive après coup ; la première démarche, elle, se fait avant de percer la façade. Le code de l'environnement (article L581-18 et articles R581-58 et suivants) soumet l'installation d'une enseigne à une autorisation préalable dans plusieurs cas :
- la commune ou l'intercommunalité est couverte par un règlement local de publicité (RLP) ;
- le commerce se situe dans un secteur protégé : abords d'un monument historique, site patrimonial remarquable, site classé ou inscrit, parc naturel régional ;
- l'enseigne est lumineuse ou numérique dans certains secteurs, ou prend la forme d'une enseigne temporaire scellée au sol.
La demande se dépose en mairie sur le formulaire Cerfa n° 14798, avec un plan de situation, une vue de la façade, les dimensions du dispositif, ses matériaux et son éclairage. Depuis la loi Climat et résilience, la police de la publicité revient au maire dans toutes les communes, sauf transfert au président de l'EPCI. Dans un secteur protégé, l'architecte des Bâtiments de France donne son accord, ce qui allonge l'instruction. Poser une enseigne sans l'autorisation requise expose à une mise en demeure de déposer le support et à une astreinte : c'est un risque distinct de la taxe, qui s'ajoute à elle.
À Paris, le règlement local de publicité est l'un des plus stricts de France : hauteur des lettres, saillie des enseignes perpendiculaires, éclairage et nombre de dispositifs par façade y sont encadrés. Une agence qui connaît ces contraintes, comme celles que recense notre sélection d'agences de communication à Paris, évite de dessiner une enseigne que la mairie refusera. Si le dispositif surplombe le trottoir, une autorisation d'occupation du domaine public s'ajoute encore, avec sa propre redevance.
Quels supports sont concernés par la TLPE ?
Tout support publicitaire fixe et visible d'une voie publique est taxable, sauf exonération. Pour une boutique, on retrouve le plus souvent : le bandeau de façade, les lettres découpées, l'enseigne drapeau, les vitrophanies visibles de la rue, le totem ou le mât sur un parking, les panneaux de préenseigne en entrée de zone commerciale, et les écrans numériques tournés vers l'extérieur.
Certaines inscriptions sont exonérées de plein droit, sans que la commune ait à en décider :
- les supports exclusivement dédiés à l'affichage de publicités à visée non commerciale ou à des spectacles ;
- les supports d'information relative à la localisation de professions réglementées ;
- les supports qui indiquent exclusivement la direction d'un établissement ;
- les supports qui portent les horaires ou les moyens de paiement, dans la limite d'un mètre carré ;
- l'affichage d'opinion et l'affichage des associations sans but lucratif ;
- sauf délibération contraire, les enseignes dont la somme des superficies, pour une même activité apposée sur un même immeuble, ne dépasse pas 7 m².
Une exonération facultative peut aussi être décidée par le conseil municipal, par exemple pour les enseignes d'une taille modeste ou pour le mobilier urbain ; un établissement exonéré reste toutefois tenu de respecter le code de l'environnement et le code de l'urbanisme.
Ce dernier seuil explique qu'un petit commerce de centre-ville ne paie souvent rien au titre de son enseigne, tandis qu'une moyenne surface en périphérie, avec bandeau, totem et préenseignes, reçoit un avis chaque automne.
Comment se calcule la surface taxable ?
La surface taxable est celle du rectangle dans lequel s'inscrivent les inscriptions, formes ou images, encadrement compris, et non la seule surface du texte. Elle se mesure par face : un panneau recto verso compte deux fois, un totem à trois faces trois fois. Pour les enseignes, la taxe se calcule sur la somme des superficies des enseignes d'une même activité sur un même immeuble ; c'est ce total qui décide de l'exonération, de la réfaction et du tarif applicable.
La déclaration demande donc, pour chaque support : sa localisation (nom de la voie et numéro), son type de support, sa dimension (L x H), le nombre de faces, la surface taxable par face, la surface taxable totale et la date d'installation. Le formulaire reprend ces colonnes une par une.
| Surface cumulée des enseignes | Régime prévu par la loi | Marge de la commune |
|---|---|---|
| Jusqu'à 7 m² | Exonération de plein droit | Peut la supprimer par délibération contraire |
| Plus de 7 m² et jusqu'à 12 m² | Taxable au tarif de base | Peut exonérer totalement |
| Plus de 12 m² et jusqu'à 20 m² | Taxable, tarif majoré | Peut appliquer une réfaction de 50 % |
| Plus de 20 m² | Taxable, tarif majoré, plus encore au-delà de 50 m² | Aucune réduction propre aux enseignes |
Comment déclarer la TLPE en mairie ?
La déclaration se fait auprès de la commune, de l'EPCI ou de la Métropole de Lyon qui perçoit la taxe, sur le formulaire Cerfa n° 15702. Depuis la loi de finances pour 2022, il n'y a plus de déclaration annuelle systématique : l'exploitant déclare uniquement les changements, c'est-à-dire l'installation, le remplacement ou la suppression d'un support, dans les deux mois qui suivent. Un commerce qui n'a rien modifié n'a donc rien à renvoyer, mais la collectivité peut lui adresser un relevé à vérifier.
Le calendrier fiscal suit l'année civile. La situation au 1er janvier sert de base ; un support créé en cours d'année est taxé à partir du premier jour du mois suivant sa pose, et un support déposé cesse d'être taxé pour les mois restants. Le recouvrement commence à partir du 1er septembre, sur la base des déclarations reçues jusqu'au 30 juin.
Beaucoup de services municipaux confient le recensement à un prestataire, qui photographie les façades rue par rue et compare avec les déclarations. En cas de manquement constaté, l'entreprise redevable reçoit un courrier et peut saisir le service par écrit pour contester une surface ou une date de mise en place. Garder une copie datée du formulaire, des photos et des cotes de chaque support permet de répondre vite en cas d'écart.
Questions fréquentes sur la taxe enseigne TLPE
Quelles communes appliquent la TLPE ?
Seules celles qui l'ont instaurée par délibération, prise avant le 1er juillet pour une application au 1er janvier de l'année suivante. La mairie, ou son site, publie la délibération et les tarifs votés ; c'est la seule information qui fait foi pour une adresse donnée.
Quels sont les délais de déclaration de la TLPE ?
Deux mois après l'installation, le remplacement ou la suppression d'un support publicitaire. Il n'existe plus de déclaration annuelle obligatoire pour les supports inchangés depuis la loi de finances pour 2022.
Quelles sont les sanctions en cas de non-déclaration ?
Une déclaration absente ou inexacte expose à une amende fiscale, plus lourde pour une société que pour un entrepreneur individuel. Après une mise en demeure restée sans réponse pendant 30 jours, la collectivité peut procéder à une taxation d'office, sur la base de ses propres relevés.
Comment calculer le montant de la TLPE ?
On multiplie la surface taxable de chaque support par le tarif voté par la commune pour sa catégorie, puis on proratise selon le nombre de mois d'exploitation. Le tarif varie avec la taille de la commune, le type de support (numérique ou non) et la surface cumulée des enseignes.
Ce qui fait varier le montant de la taxe
Le montant final dépend de quatre paramètres, tous fixés par la loi et par la délibération locale. Le premier est la population de la commune ou de l'EPCI : les tarifs maximaux montent par paliers, de la petite commune aux agglomérations de plus de 200 000 habitants. Le deuxième est la nature du support : un écran numérique est taxé bien plus lourdement qu'un support non numérique de même surface. Le troisième est la surface, avec les paliers de 12 m² et de 50 m² pour les enseignes. Le quatrième est la politique de la commune, qui peut voter des tarifs inférieurs aux maximums légaux, exonérer les enseignes jusqu'à 12 m² ou appliquer une réfaction.
Les tarifs de référence sont revalorisés chaque année ; la collectivité les publie avec sa délibération. Pour connaître la somme due à une adresse précise, le plus sûr reste de demander au service municipal chargé de la taxe le tarif voté pour l'année, puis de l'appliquer à la surface taxable déclarée.
Réduire la facture passe souvent par le dessin de l'enseigne plus que par la négociation : regrouper les messages sur un seul bandeau, supprimer une préenseigne peu utile, renoncer à un écran numérique tourné vers la rue. Un commerce qui hésite entre enseigne, affichage et campagne extérieure peut comparer avec ce que coûte la location d'un panneau d'affichage publicitaire ou passer par une agence spécialisée dans l'affichage à Paris.
Les étapes d'un projet d'enseigne, de la maquette à l'avis d'imposition
- Lire le règlement local de publicité de la commune et vérifier si l'adresse est en secteur protégé.
- Faire dessiner l'enseigne en tenant compte des contraintes de dimension, d'éclairage et de saillie, et en calculant dès la maquette la surface taxable cumulée.
- Déposer la demande d'autorisation préalable (Cerfa n° 14798) si elle est requise, et attendre la réponse avant la pose.
- Installer le support, puis le déclarer dans les deux mois sur le Cerfa n° 15702 auprès de la mairie ou de l'EPCI.
- Conserver le dossier : autorisation, déclaration, photos et cotes, utiles lors d'un contrôle ou d'une contestation.
- Déclarer aussi la dépose d'un ancien support, pour ne pas continuer à payer une taxe sur un dispositif disparu.
Ce parcours vaut pour une création comme pour un changement d'enseigne après une reprise de fonds de commerce : le nouveau exploitant devient redevable dès la pose, et l'ancien doit déclarer la suppression de ses supports. Dans les deux cas, l'information publique utile se trouve en mairie, dont les services répondent sur la délibération en vigueur, le RLP applicable et les tarifs de la taxe locale sur les enseignes.